令和7年分
確定申告書のしくみ(第一表・第二表・決算書)
架空の人物の記入例で、欄と計算のつながりを見る
このページは、架空の人物(表高 実さん)の例で、申告書の欄と計算のつながりを説明する学習用のページです。読む方ご自身の申告内容についての判断や助言ではありません。実際の申告は国税庁の確定申告書等作成コーナーや申告ソフト、税理士にご確認ください。
令和8年分の様式・手引きは、2026年10月17日の時点でまだ国税庁から公開されていません。このページは、公開済みの最新の年分である令和7年分の「申告書第一表・第二表【令和7年分以降用】」と「令和7年分 所得税及び復興特別所得税の確定申告の手引き」をもとにしています。
確定申告書は「第一表」と「第二表」でできている
所得税の確定申告書は、1年間(1月1日〜12月31日)の所得と税額を計算し、源泉徴収された税金などとの過不足を精算するための書類です(手引き3ページ)。基本になるのは次の2枚です。
- 第一表:収入金額 → 所得金額 → 所得から差し引かれる金額(所得控除)→ 税金の計算、と上から順に数字をつないでいく表
- 第二表:第一表の数字の内訳(所得の内訳、保険料の内訳、扶養している家族、住民税に関する事項など)を書く表
記入例の人:表高 実(おもてだか みのる)さん
実さんは会社員です。給与は1か所の会社から受け取っていて、年末調整も受けています。そのかたわら副業をしていて、令和7年は初めて確定申告をします。(人物・数字はすべて架空のものです)
なぜ確定申告が必要なのか
給与を1か所から受けていて、その給与の全部が源泉徴収の対象になる人は、給与所得・退職所得以外の所得の合計が20万円を超えると、確定申告が必要です(タックスアンサー No.1900、手引き3ページ)。実さんの副業の所得は282,875円なので、確定申告が必要です。
副業の所得を「事業所得」として申告する前提
副業の所得は、内容によって事業所得になることも、業務に係る雑所得になることもあります。事業所得と認められるかどうかは、その活動が社会通念上「事業」と呼べる程度で行われているかで判定され、取引を記録した帳簿書類の保存がない場合は、原則として業務に係る雑所得になります(所得税基本通達35-2(注))。
この記入例では、実さんは副業を事業として行い、帳簿を付けて保存していて、事業所得(青色申告)として申告する設定にしています。青色申告の承認を受けていて、記帳は簡易な方法なので、青色申告特別控除は10万円です(タックスアンサー No.2072)。青色申告の人は、確定申告書と一緒に青色申告決算書を出します(手引き8ページ)。白色申告の場合は下で比べています。
表高から実高まで(実さんの数字)
| 項目 | 金額 | 申告書のどこ? |
|---|---|---|
| 副業の売上(表高) | 600,000円 | 青色申告決算書 ① → 第一表 ㋐ |
| 副業の必要経費 | -217,125円 | 青色申告決算書 ㉜ |
| 青色申告特別控除額 | -100,000円 | 青色申告決算書 ㊹(10万円控除) |
| 事業所得 | 282,875円 | 青色申告決算書 ㊺ → 第一表 ① |
| 給与の支払金額(表高) | 5,000,000円 | 源泉徴収票 → 第一表 ㋔ |
| 給与所得 | 3,560,000円 | 第一表 ⑥(給与所得控除後) |
| 所得の合計 | 3,842,875円 | 第一表 ⑫ |
| 所得から差し引かれる金額 | -1,420,000円 | 第一表 ㉚(社会保険料控除・基礎控除) |
| 課税される所得金額 | 2,422,000円 | 第一表 ㉛ |
| 所得税及び復興特別所得税の額 | 147,738円 | 第一表 ㊻ |
| 会社が源泉徴収した税額 | -118,900円 | 第一表 ㊾ |
| 確定申告で納める税金 | 28,800円 | 第一表 (52) |
副業の売上 600,000円(表高)のうち、経費と青色申告特別控除を引いた所得は 282,875円。その所得に給与所得が合わさって税額が決まり、会社で源泉徴収された分との差額 28,800円 を確定申告で納めます。
記入例を動かしてみる
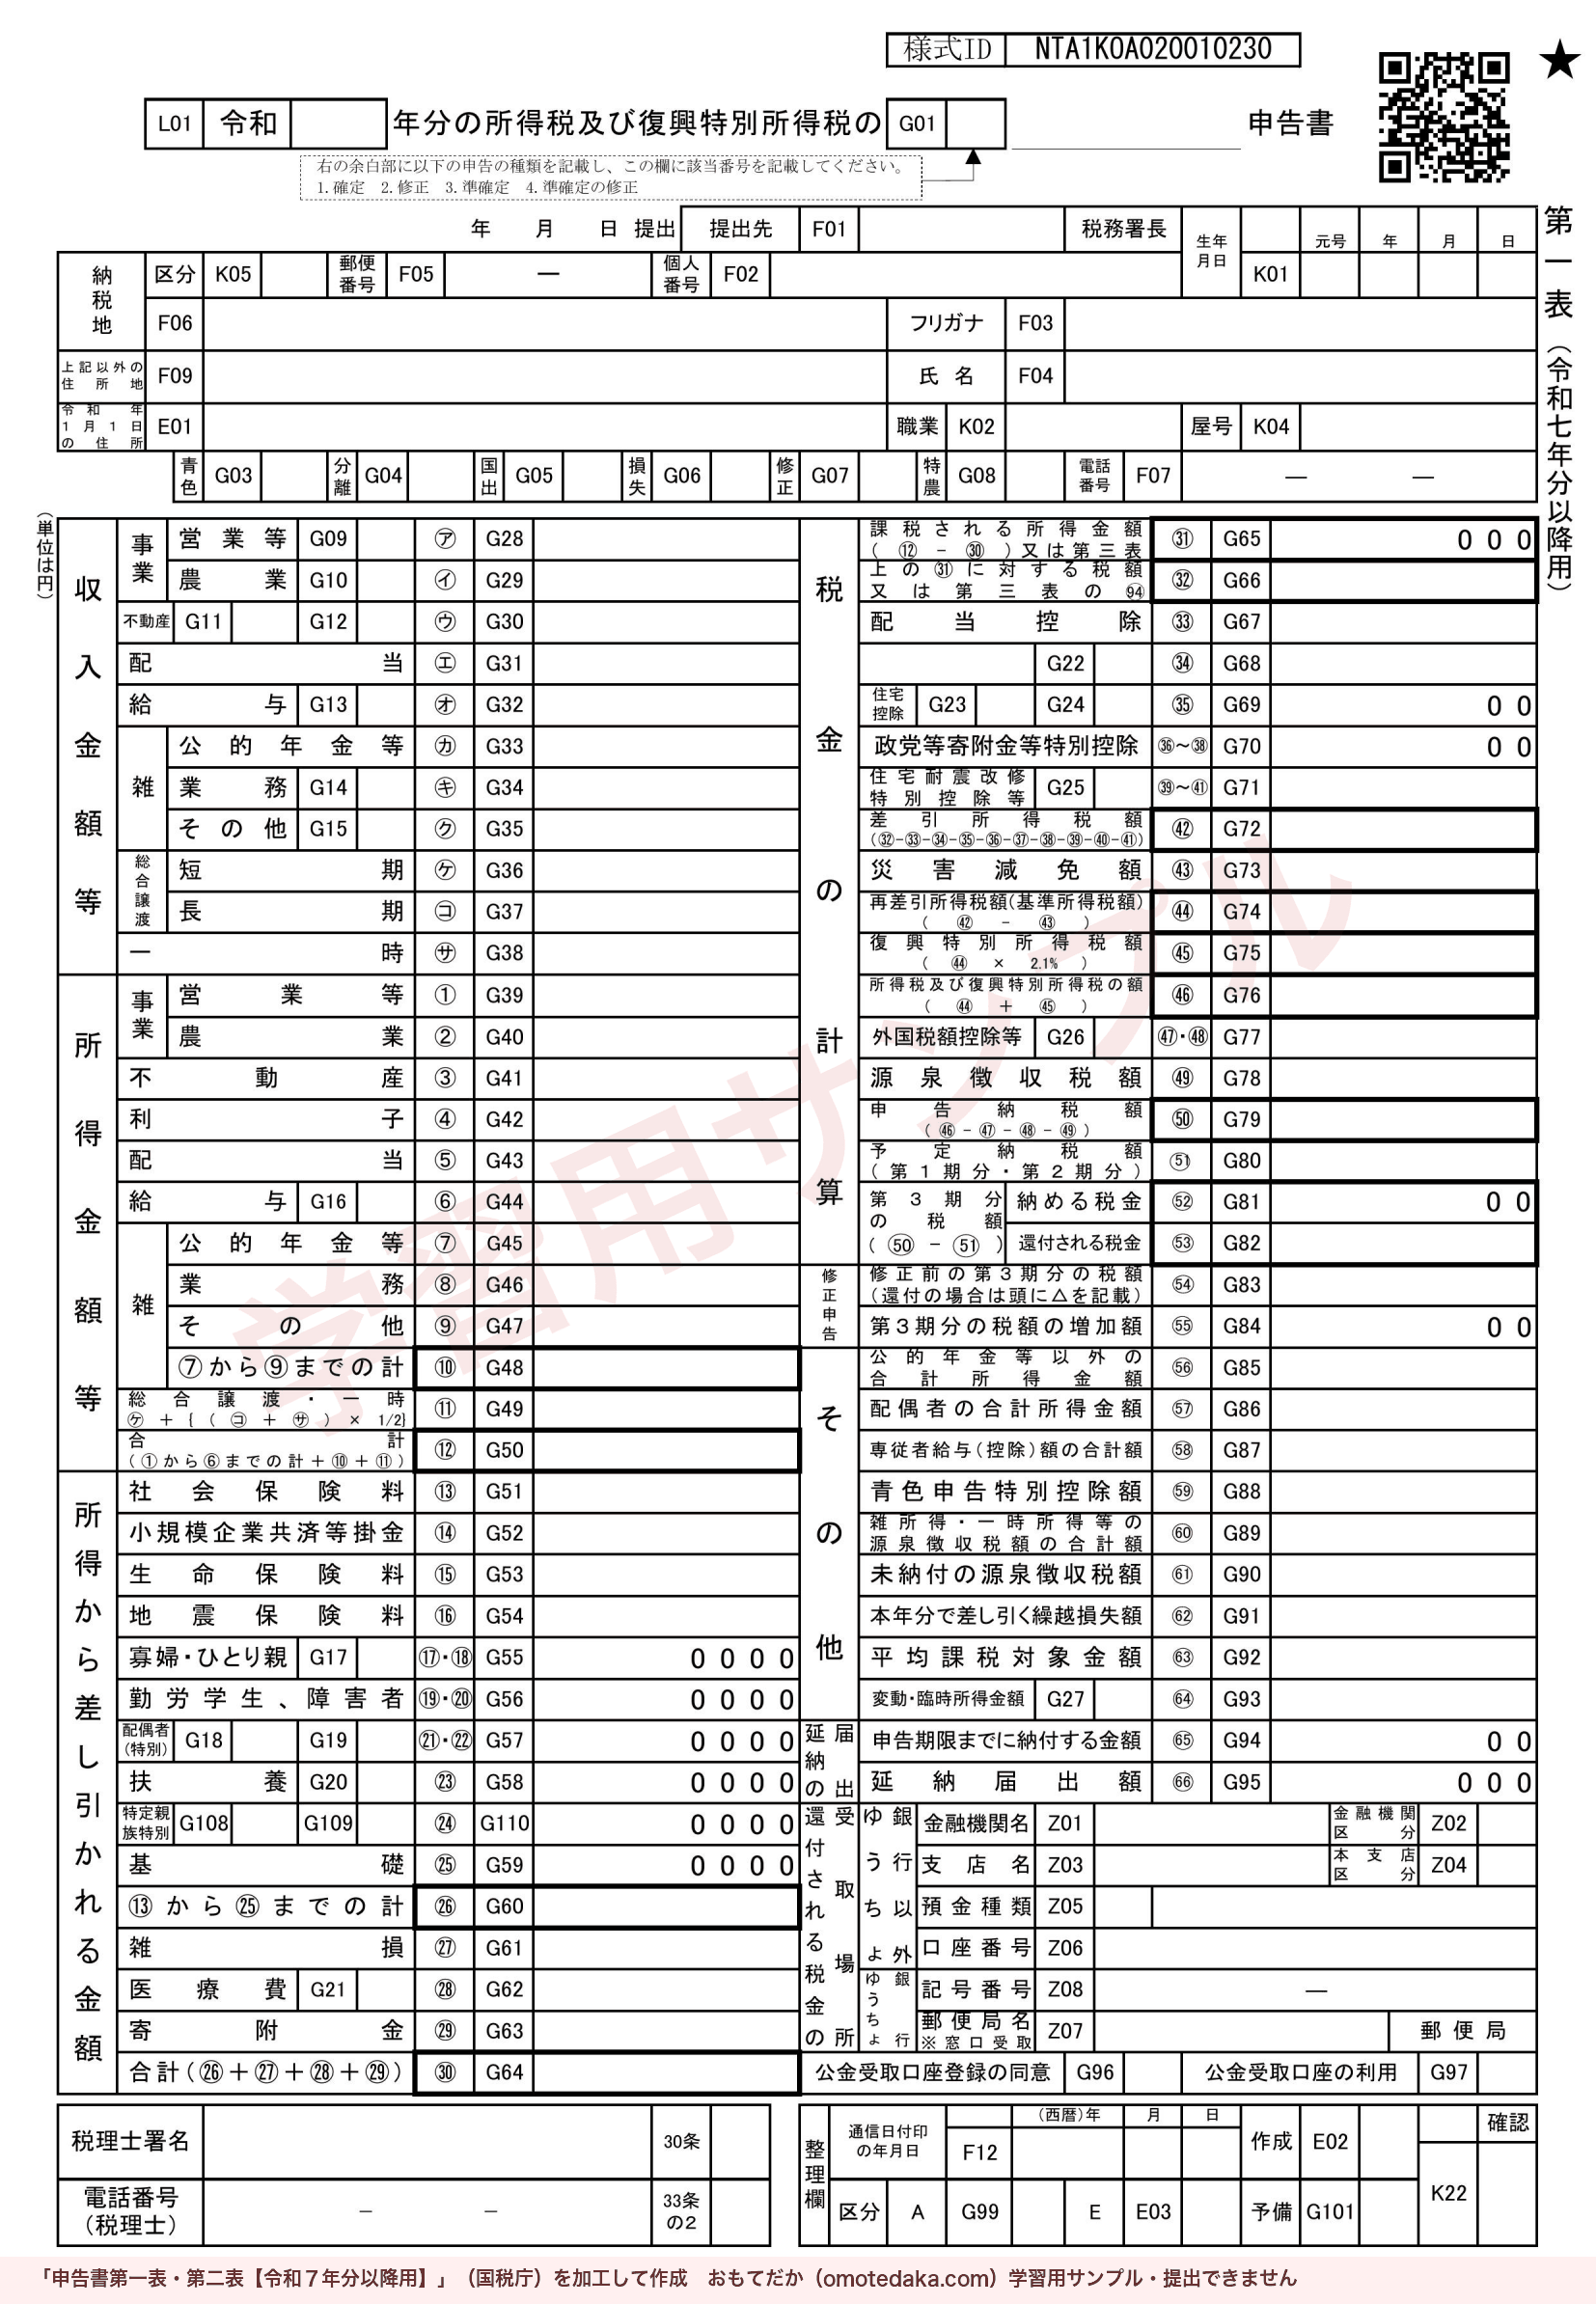
様式の欄をクリック(タップ)すると、右(狭い画面では下)に「何を書くか」「どこから来るか」を表示します。灰色の欄は、ほかの欄や書類から自動で決まる欄です。白い欄と、上のカードには、自分で数字を入れて計算を試せます。最初は実さんの例の青色申告で開き、「確定申告書 第一表」「決算書 1ページ」「決算書 2ページ」のタブで様式を切り替えられます。「申告の種類」を白色申告にすると、決算書の代わりに収支内訳書のカードになります。
給与所得の源泉徴収票(抜粋) 会社からもらう書類
- 円
- 円
- 円
青色申告決算書の設定 決算書の数字は、下の「決算書」のタブで様式に入力します
学習用の計算です。実際の申告は国税庁の確定申告書等作成コーナーや申告ソフト、税理士にご確認ください。入力した数字はこのブラウザの中だけで計算し、送信・保存はしません。
この画面で扱うのは、会社員の給与と事業所得(白色申告・青色申告)の基本的な欄だけです。分離課税・損失申告・医療費控除・各種の税額控除などの欄や、青色申告決算書の3ページの明細・内訳と4ページ(貸借対照表など)は扱っていません(計算式に入る場合は0として計算しています)。減価償却費の計算は、定額法で本年中に取得した資産の場合だけを扱います。画面にも印刷にも「学習用サンプル」の透かしが入り、提出には使えません。
第一表の計算の流れ
- もとになる書類:会社からもらう給与所得の源泉徴収票と、副業の売上・経費をまとめた青色申告決算書(白色申告の人は収支内訳書)。
- 収入金額等(㋐〜㋚):副業の売上を ㋐ に、給与の支払金額を ㋔ に書きます(手引き8ページ・10ページ)。
- 所得金額等(①〜⑫):事業所得を ① に、給与所得控除後の金額を ⑥ に書き、合計を ⑫ に書きます。実さんは ①282,875円+⑥3,560,000円=⑫3,842,875円。
- 所得から差し引かれる金額(⑬〜㉚):社会保険料控除 ⑬ と基礎控除 ㉕ など。令和7年分の基礎控除は合計所得金額によって変わり、実さんは680,000円です(手引き21ページ)。
- 税金の計算(㉛〜(53)):⑫-㉚ を1,000円未満切り捨てて課税される所得金額 ㉛ を出し、税率の表で ㉜ を求め、復興特別所得税(2.1%)を足して ㊻、源泉徴収税額 ㊾ を引いて申告納税額 ㊿ を出します(手引き24ページ・27ページ・28ページ)。
青色申告と青色申告決算書
青色申告は、一定水準の記帳をして、その記帳に基づいて正しい申告をする人が、有利な取扱いを受けられる制度です(タックスアンサー No.2070)。青色申告をするには、「所得税の青色申告承認申請書」を、原則として青色申告をしようとする年の3月15日まで(その年の1月16日以後に新たに事業を始めた場合は、事業を始めた日から2か月以内)に出します(タックスアンサー No.2090)。
白色申告との違い:青色申告決算書を作る
- 収支内訳書の代わりに、青色申告決算書(4ページ)を作り、確定申告書と一緒に出します(手引き8ページ)。
- 決算書 1ページの損益計算書の ① 売上(収入)金額 → 第一表 ㋐、㊺ 所得金額 → 第一表 ①、㊹ 青色申告特別控除額 → 第一表 (59) に転記します。
- 第一表の ① には、青色申告特別控除を引いた後の所得金額が入ります。(59) は記録のための欄で、そこから先の計算には使いません。
- 第一表の「青色」欄に「1」を書きます(様式変更に伴う記入要領の変更点等)。
記入画面の「決算書 1ページ(損益計算書)」「決算書 2ページ」のタブで、決算書の様式の上で数字を入れられます。
青色申告決算書の4ページの役割
| ページ | 主な内容 | この画面 |
|---|---|---|
| 1ページ | 損益計算書:① 売上(収入)金額 → ⑥ 差引原価 → ⑦ 差引金額 → ⑧〜㉛ 経費 → ㉝ 差引金額 → ㊸ 青色申告特別控除前の所得金額 → ㊹ 青色申告特別控除額 → ㊺ 所得金額 | 入力・計算できます |
| 2ページ | 月別売上(収入)金額及び仕入金額(計を1ページの ①・③ へ)、給料賃金・専従者給与・地代家賃の内訳、貸倒引当金繰入額の計算、青色申告特別控除額の計算(⑨を1ページの ㊹ へ) | 月別売上・仕入と、青色申告特別控除額の計算を入力・計算できます |
| 3ページ | 売上(収入)金額・仕入金額の明細、減価償却費の計算(本年分の必要経費算入額の計を1ページの ⑱ へ)、利子割引料・税理士等の報酬の内訳 | 減価償却費の計算(定額法)を入力・計算できます。明細・内訳は入力できません |
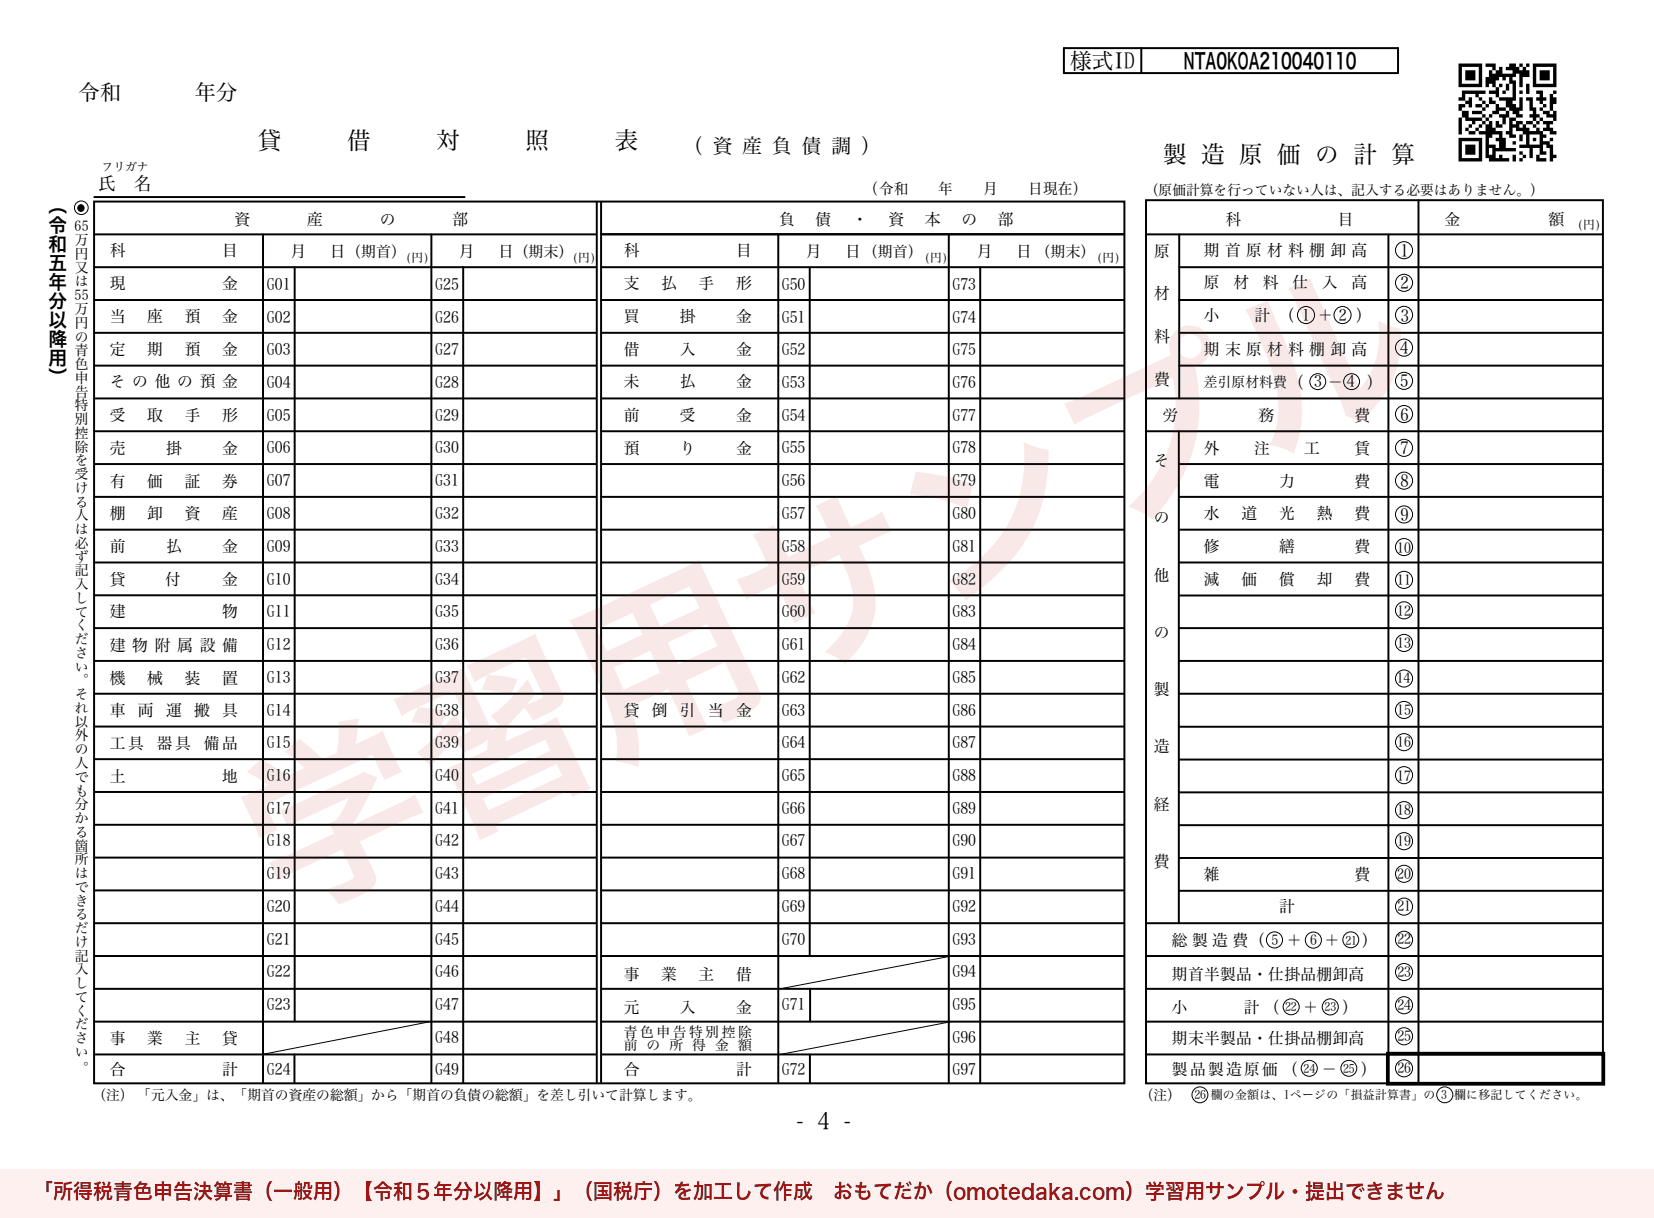
| 4ページ | 貸借対照表(資産負債調)、製造原価の計算 | 画像だけ |
ページごとの書き方は令和7年分 青色申告決算書(一般用)の書き方(国税庁)にあります。貸借対照表は、65万円・55万円の青色申告特別控除を受ける人は必ず書きます(様式4ページの注記。タックスアンサー No.2072 の要件でも添付が必要です)。
減価償却費の計算(3ページ)
パソコンや車のように長く使う資産は、時の経過などで価値が減っていくので、買った年に全額を必要経費にせず、使える期間(耐用年数)に分けて必要経費にしていきます。これが減価償却です(タックスアンサー No.2100)。その年の減価償却費は決算書3ページの「減価償却費の計算」で計算し、㋷ 本年分の必要経費算入額の計を、1ページの ⑱ 減価償却費に書きます(青色申告決算書の書き方 2・4ページ)。
償却方法を税務署に届け出ていない人は、定額法になります(書き方4ページ)。定額法の普通償却費 ㋭ は「㋺ 償却の基礎になる金額 × ㋩ 償却率 × ㋥ 本年中の償却期間(月数)÷ 12」です。本年中に取得した資産の ㋺ は取得価額そのままで、月の途中で取得したときはその月を1か月として数えます(書き方4ページ、タックスアンサー No.2106)。
| 欄 | 実さんのノートパソコン | 根拠 |
|---|---|---|
| ㋑ 取得価額 | 330,000円 | 令和7年4月に購入(架空) |
| 耐用年数 | 4年 | パーソナルコンピュータ(書き方7ページの耐用年数表) |
| ㋩ 償却率 | 0.250 | 定額法・耐用年数4年(書き方5ページの償却率等表) |
| ㋥ 本年中の償却期間 | 9/12 | 4月〜12月 |
| ㋭ 本年分の普通償却費 | 61,875円 | 330,000円 × 0.250 × 9/12 |
| ㋠ 事業専用割合 | 60% | 私用と共用しているので、事業に使う割合(架空) |
| ㋷ 本年分の必要経費算入額 | 37,125円 | ㋣ × ㋠。1ページ ⑱ 減価償却費へ |
| ㋦ 未償却残高 | 268,125円 | ㋑ - ㋣(翌年以後に償却していく残り) |
必要経費になるのは、償却費のうち事業に使っている割合の分だけです(様式の ㋷ 欄の見出し「㋣×㋠」)。未償却残高 ㋦ は、割合を掛ける前の ㋣ で引きます(書き方4ページ)。記入画面の「決算書 3ページ」のタブで、取得価額・耐用年数・月数・割合を変えて確かめられます。
取得価額が少ない資産の扱い
| 取得価額 | 扱い |
|---|---|
| 10万円未満(または使用可能期間が1年未満) | 取得に要した金額の全額を、業務の用に供した年分の必要経費にします |
| 10万円以上20万円未満 | 一定の要件の下で一括し、合計額の3分の1ずつを3年間の各年分の必要経費にできます(一括償却資産。3ページの ㋩ に「1/3」と書きます) |
| 10万円以上30万円未満(令和8年3月31日までに取得) | 一定の要件を満たす青色申告者は、合計300万円に達するまでの取得価額を、業務の用に供した年分の必要経費にできます(少額減価償却資産の特例。3ページの摘要に「措法28の2」と書きます)。令和8年4月1日から令和11年3月31日までに取得したものは40万円未満が対象です |
出典:タックスアンサー No.2100(注1〜注3)、書き方4ページ。実さんのパソコンは330,000円なので、どれにも当たらず、耐用年数に分けて減価償却します。
青色申告特別控除の額
| 控除額 | 主な要件 |
|---|---|
| 65万円 | 55万円の要件に加えて、e-Taxで申告書・決算書を送信するか、仕訳帳・総勘定元帳を優良な電子帳簿として保存し届出書を出している |
| 55万円 | 事業所得(または不動産所得)を生ずべき事業を営み、正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表・損益計算書などを添付して、確定申告期限までに申告する |
| 10万円 | 上の要件に当てはまらない青色申告者(簡易な記帳など) |
控除前の所得金額がこれらの額より少ないときは、その所得金額が限度です(タックスアンサー No.2072、令和7年分 青色申告決算書(一般用)の書き方 1ページ)。また、第一表 ㋐ の「区分」欄(記帳・帳簿の保存の状況)が「4」「5」に当たる場合は、10万円を超える青色申告特別控除は受けられません(手引き8ページ)。
白色申告・65万円控除と比べる
実さんの売上600,000円(毎月5万円)・経費217,125円(旅費交通費・通信費・広告宣伝費・消耗品費・雑費と、パソコンの減価償却費)のまま、白色申告だった場合と、複式簿記で記帳してe-Taxで申告した場合(65万円控除)を比べると、次のようになります。
| 項目 | 白色申告 | 青色申告(10万円控除・実さんの例) | 青色申告(65万円控除) |
|---|---|---|---|
| 青色申告特別控除額 | - | 100,000円 | 382,875円 |
| 事業所得(第一表 ①) | 382,875円 | 282,875円 | 0円 |
| 所得金額等の合計(⑫) | 3,942,875円 | 3,842,875円 | 3,560,000円 |
| 課税される所得金額(㉛) | 2,522,000円 | 2,422,000円 | 2,140,000円 |
| 所得税及び復興特別所得税の額(㊻) | 157,948円 | 147,738円 | 118,946円 |
| 確定申告で納める税金((52)) | 39,000円 | 28,800円 | 0円 |
65万円控除の列では、控除前の所得金額382,875円が65万円より少ないので、382,875円が限度になり、事業所得は0円になります。申告納税額 ㊿ は黒字でも100円未満なら0になるため(手引き28ページ)、納める税金も0円です。記入画面の「青色申告決算書の設定」で控除の種類を変えて、確かめられます。
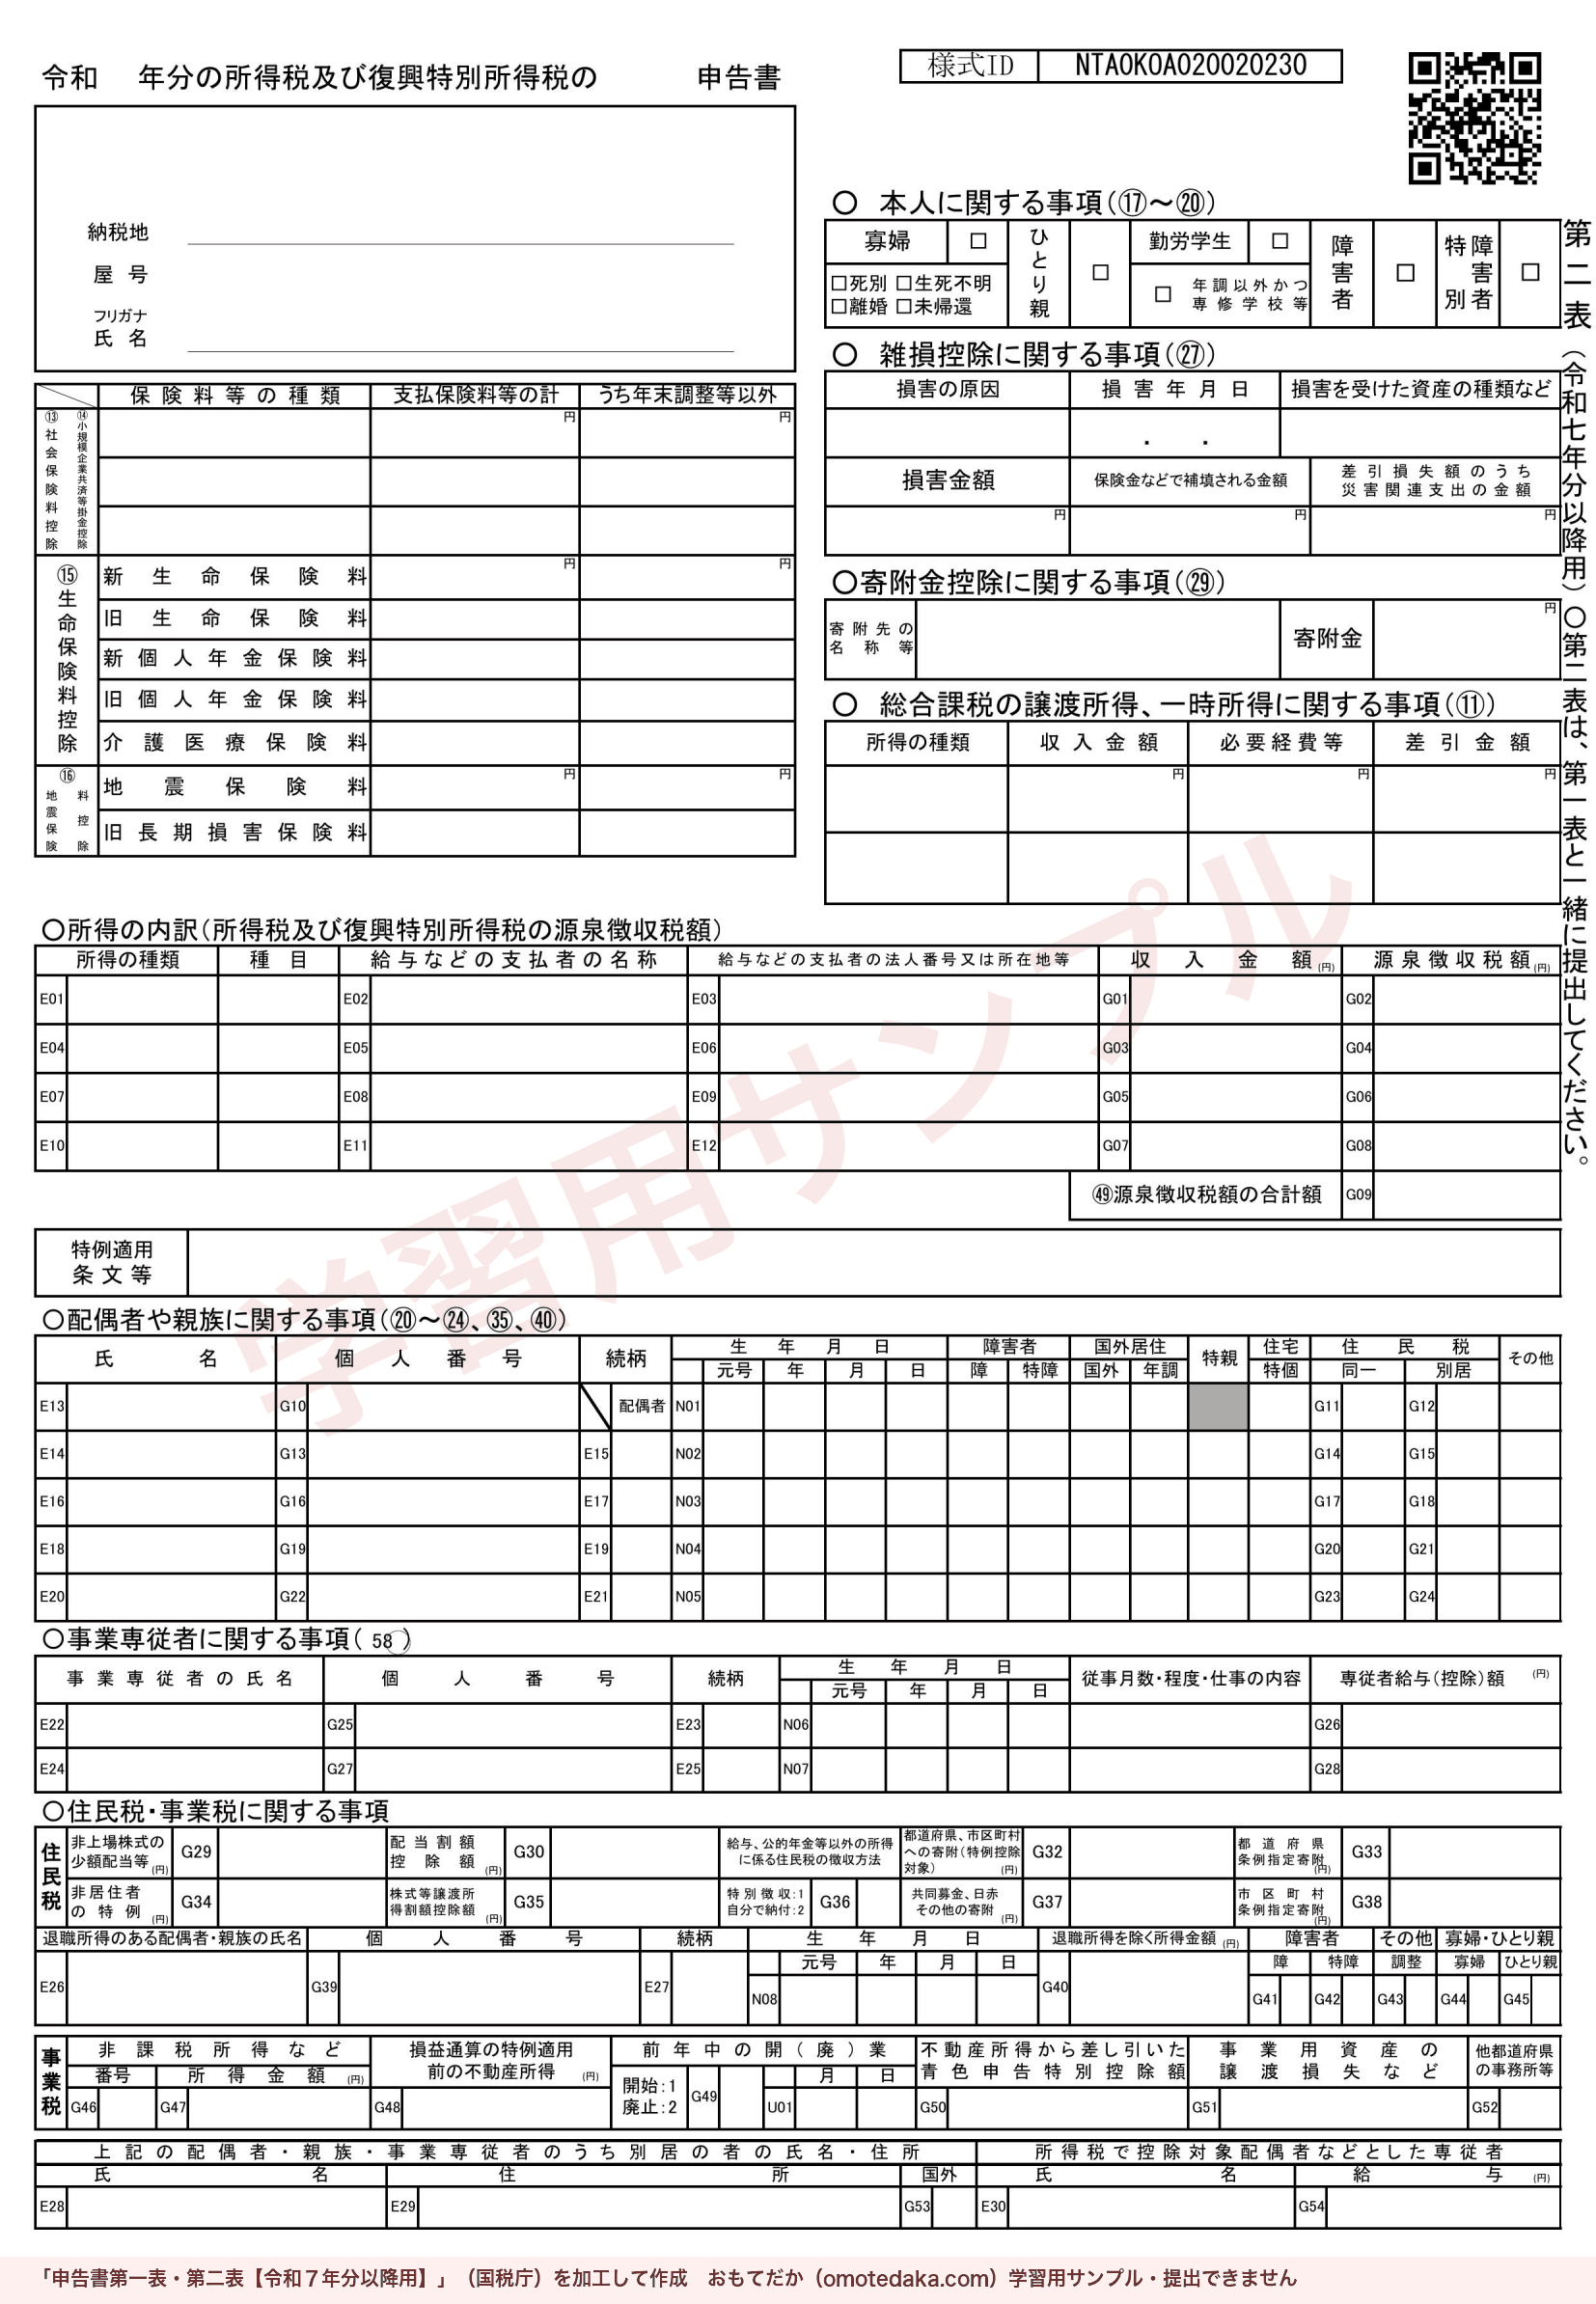
第二表:第一表の内訳を書く
第二表には、第一表の数字の内訳を書きます。実さんの場合、主に次の欄を書きます。
- 1保険料などの内訳(⑬〜⑯)
- 社会保険料控除 ⑬ の内訳を書きます。源泉徴収票の「社会保険料等の金額」を書く場合は、「保険料等の種類」に「源泉徴収分」と書き、源泉徴収票に載っていない分は「うち年末調整等以外」にも書きます(手引き15ページ)。実さんは「源泉徴収分」740,000円。
- 2所得の内訳(所得税及び復興特別所得税の源泉徴収税額)
- 源泉徴収された所得ごとに、所得の種類・支払者・収入金額・源泉徴収税額を書き、その合計が第一表の ㊾ になります(手引き27ページ)。実さんは、所得の種類「給与」、支払者は勤め先(架空)、収入金額5,000,000円、源泉徴収税額118,900円。
- 3事業専従者に関する事項
- 事業を手伝う家族に給与(白色申告では専従者控除)がある場合に書きます(手引き8ページ)。実さんにはいないので書きません。
- 4住民税・事業税に関する事項
- 住民税・事業税の計算に使う事項を書く欄です。書き方は手引き31ページの「手順6」にあります。おもてだかでの解説は準備中です。