令和8年分
年末調整のしくみ(令和8年分)
会社員が出す申告書と、確定申告とのつながりを見る
このページは、架空の会社員(表高 実さん)の例で、年末調整のしくみと申告書の欄を説明する学習用のページです。読む方ご自身の申告内容についての判断や助言ではありません。申告書の書き方や提出の時期は、勤務先の案内と国税庁の「年末調整がよくわかるページ」をご確認ください。
このページは、国税庁の「令和8年分 年末調整のしかた」と、令和8年分の申告書の様式をもとにしています(2026年10月17日に確認)。確定申告書のしくみのページは令和7年分なので、年分が1年違います。
年末調整とは
会社などの給与の支払者は、毎月の給与を支払うときに所得税及び復興特別所得税を源泉徴収しています。ただ、その1年間の合計額は、年間の給与総額について納めるべき税額(年税額)と一致しないのが通常です。そこで、年末に1年間の税額を正しく計算し、それまでに源泉徴収した税額との過不足を精算します。この手続が「年末調整」です(しかた5ページ)。
一致しない理由として、しかたは次のようなものをあげています。
- 源泉徴収税額表は、毎月の給与の額に変動がないものとして作られているが、実際は年の中途で給与の額が変わる
- 年の中途で扶養する家族の数などが変わっても、さかのぼって各月の源泉徴収税額を直さない
- 生命保険料や地震保険料の控除などは、年末調整のときに控除することになっている
給与以外に所得がないか、あっても少ない人は、年末調整で税額の精算が済み、確定申告をする必要がなくなります(しかた5ページ)。年末調整は、原則として勤務先に扶養控除等(異動)申告書を出している人の全員について行います。ただし、その年の主たる給与の収入金額が2,000万円を超える人などは、年末調整の対象になりません(しかた5ページ)。
会社員がやること:申告書を出す
年末調整で控除を受けるには、控除ごとに決まった申告書を勤務先に出します(しかた8ページ)。提出の時期や方法(紙か電子データか)は勤務先から案内があります。
| 申告書 | 受けられる控除 | 実さん |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 | 出す(年末調整を受けるための申告書) |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除 | 出す(基礎控除の欄を書く) |
| 給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除、社会保険料控除(申告分)、小規模企業共済等掛金控除(申告分) | 対象の保険料などがあれば出す |
| 給与所得者の住宅借入金等特別控除申告書 | 住宅借入金等特別控除(2年目以後) | (住宅ローンがない設定) |
実さんは、扶養する家族がいない独身の会社員という設定です(架空)。住宅借入金等特別控除は、最初の年分は確定申告で受け、2年目以後は年末調整で受けられます(しかた29ページ)。
扶養控除等(異動)申告書
年末調整を受けるための基本になる申告書です。原則として、その年の最初の給与の支払を受ける時までに勤務先に出し、年の中途で扶養する家族などに異動があったときは、その都度、異動の申告をします(しかた8・9ページ)。2か所以上から給与を受けている人は、そのうちの1か所にしか出せません(様式の注記)。
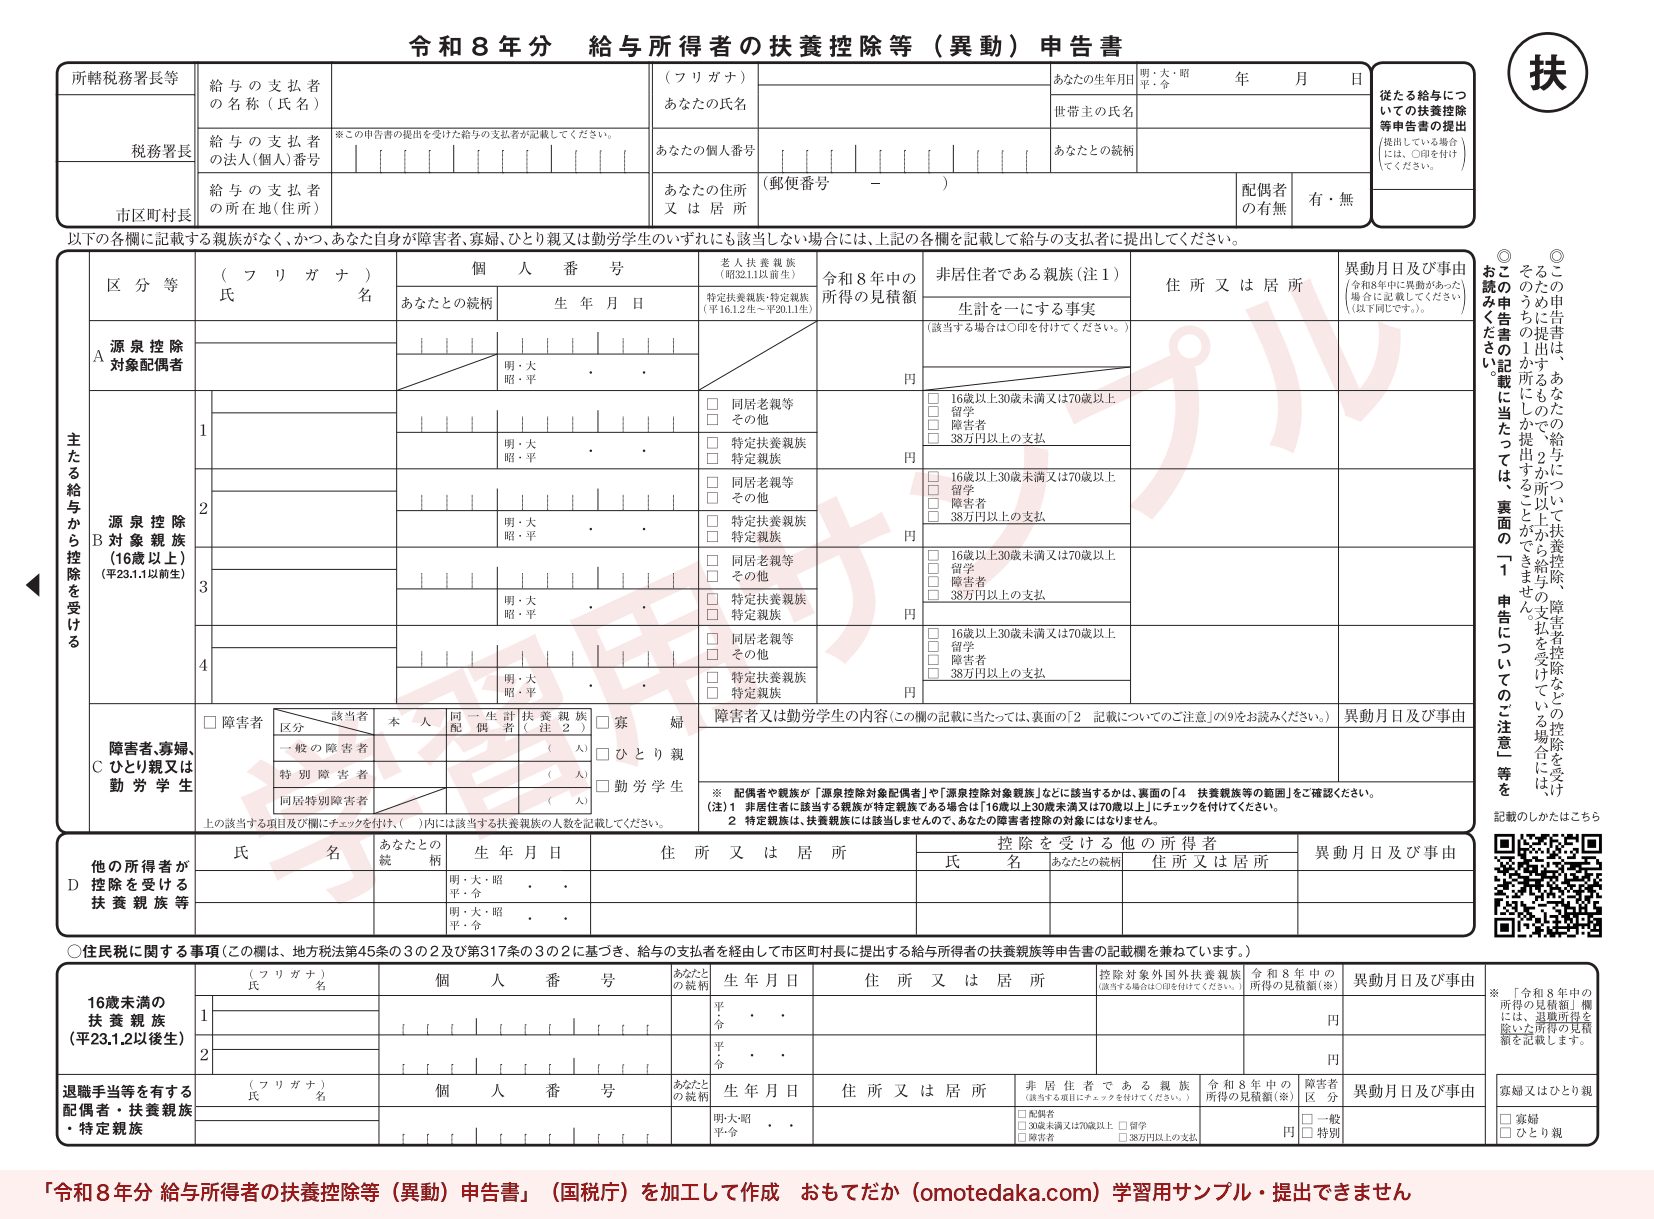
- 1あなた(本人)と給与の支払者
- 氏名・個人番号・住所などを書きます。様式の注記のとおり、下の各欄に書く家族がなく、本人が障害者・寡婦・ひとり親・勤労学生のどれにも当たらない人は、この欄だけを書いて出します。実さんはこの場合です。
- 2A 源泉控除対象配偶者
- 毎月の源泉徴収で考える配偶者を書く欄です。配偶者控除・配偶者特別控除を年末調整で受けるには、この欄とは別に「配偶者控除等申告書」(基礎控除申告書兼…の右上の部分)を出す必要があります(しかた9ページ)。
- 3B 控除対象扶養親族(16歳以上)
- 扶養控除の対象になる家族を書きます。「令和8年中の所得の見積額」の欄があり、控除の対象になるかは、年末調整を行う日の現況で見積もった合計所得金額などで判定します(しかた9ページ)。令和8年分は、扶養親族の所得要件が58万円以下から62万円以下に改められています(下の改正点)。
- 4C 障害者・寡婦・ひとり親・勤労学生
- 本人や家族がこれらに当たるときに書きます。
- 5D 他の所得者が控除を受ける扶養親族等
- 同じ家族について、ほかの家族(たとえば共働きの配偶者)が扶養控除などを受ける場合に書く欄です。
- 6住民税に関する事項
- この欄は、市区町村に出す住民税の「給与所得者の扶養親族等申告書」の記載欄を兼ねています(様式の注記)。所得税の扶養控除の対象にならない16歳未満の扶養親族も、ここに書きます。
基礎控除申告書 兼 配偶者控除等申告書 兼 …
4つの申告書を1枚にまとめた様式です。基礎控除は、本人の合計所得金額に応じて決まるので、年末調整の時点で1年間の合計所得金額を見積もって書きます(しかた16ページ)。給与以外の所得(副業の所得など)も、見積額に含めます。
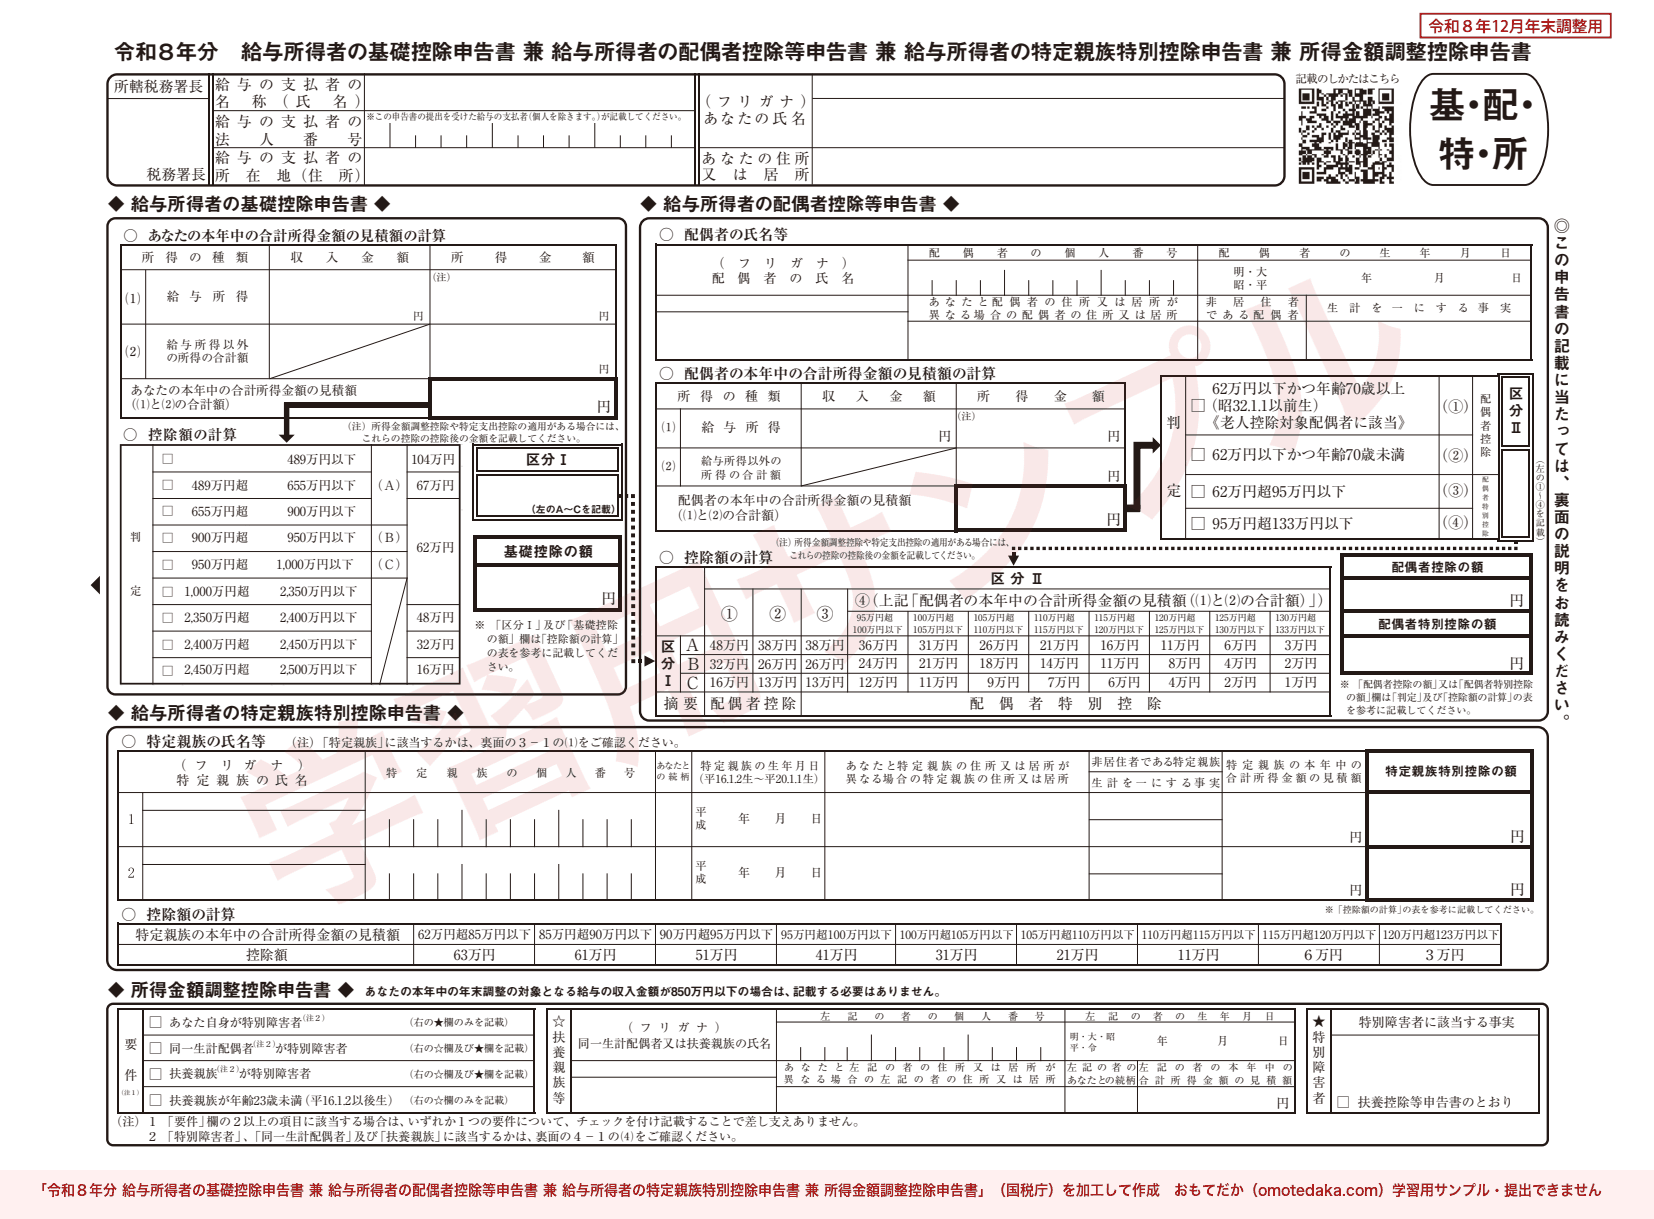
- 1あなたの本年中の合計所得金額の見積額の計算
- ⑴ 給与所得と ⑵ 給与所得以外の所得の合計額を書き、その合計を「合計所得金額の見積額」に書きます(しかた16ページ)。実さんは副業をしているので、⑵ に副業の所得の見積もりが入ります。給与の収入金額は令和7年と同じ見込みです。収入金額が220万円を超える場合の給与所得控除額には改正がない(しかた3ページ)ので、給与所得は令和7年分と同じです。副業の所得は、令和7年の実績(青色申告決算書 ㊺)と同じくらいと見込みました。
欄 実さんの見積もり(架空) ⑴ 給与所得(収入金額 5,000,000円) 3,560,000円 ⑵ 給与所得以外の所得の合計額(副業の事業所得) 280,000円 合計所得金額の見積額(⑴+⑵) 3,840,000円 - 2基礎控除の控除額の計算
- 見積額が当てはまる区分にチェックを付け、基礎控除の額を書きます。令和8年分の様式では、489万円以下が104万円です。実さんの見積額 3,840,000円 は489万円以下なので、基礎控除の額は104万円です。令和7年分(確定申告のページの例)では、同じくらいの所得で68万円だったので、改正で大きく変わっています(下の改正点)。
- 3配偶者控除等申告書
- 配偶者控除・配偶者特別控除を受けるときに、配偶者の合計所得金額の見積額などを書きます(しかた9ページ)。実さんには配偶者がいないので書きません。
- 4特定親族特別控除申告書
- 特定親族(年齢19歳以上23歳未満で、所得が一定の範囲の親族)について特定親族特別控除を受けるときに書きます。扶養控除等(異動)申告書に書いているかどうかにかかわらず、この申告書を出す必要があります(しかた9ページ)。
- 5所得金額調整控除申告書
- 年末調整の対象となる給与の収入金額が850万円以下の人は、書く必要はありません(様式の注記)。実さんは書きません。
保険料控除申告書
生命保険料・地震保険料など、本人が1年間に支払った保険料の控除を受けるための申告書です(しかた21ページ)。保険会社などから届く控除証明書を添付します(旧生命保険料で1契約の年間保険料が9,000円以下のものを除き、添付が必要です。しかた22ページ)。
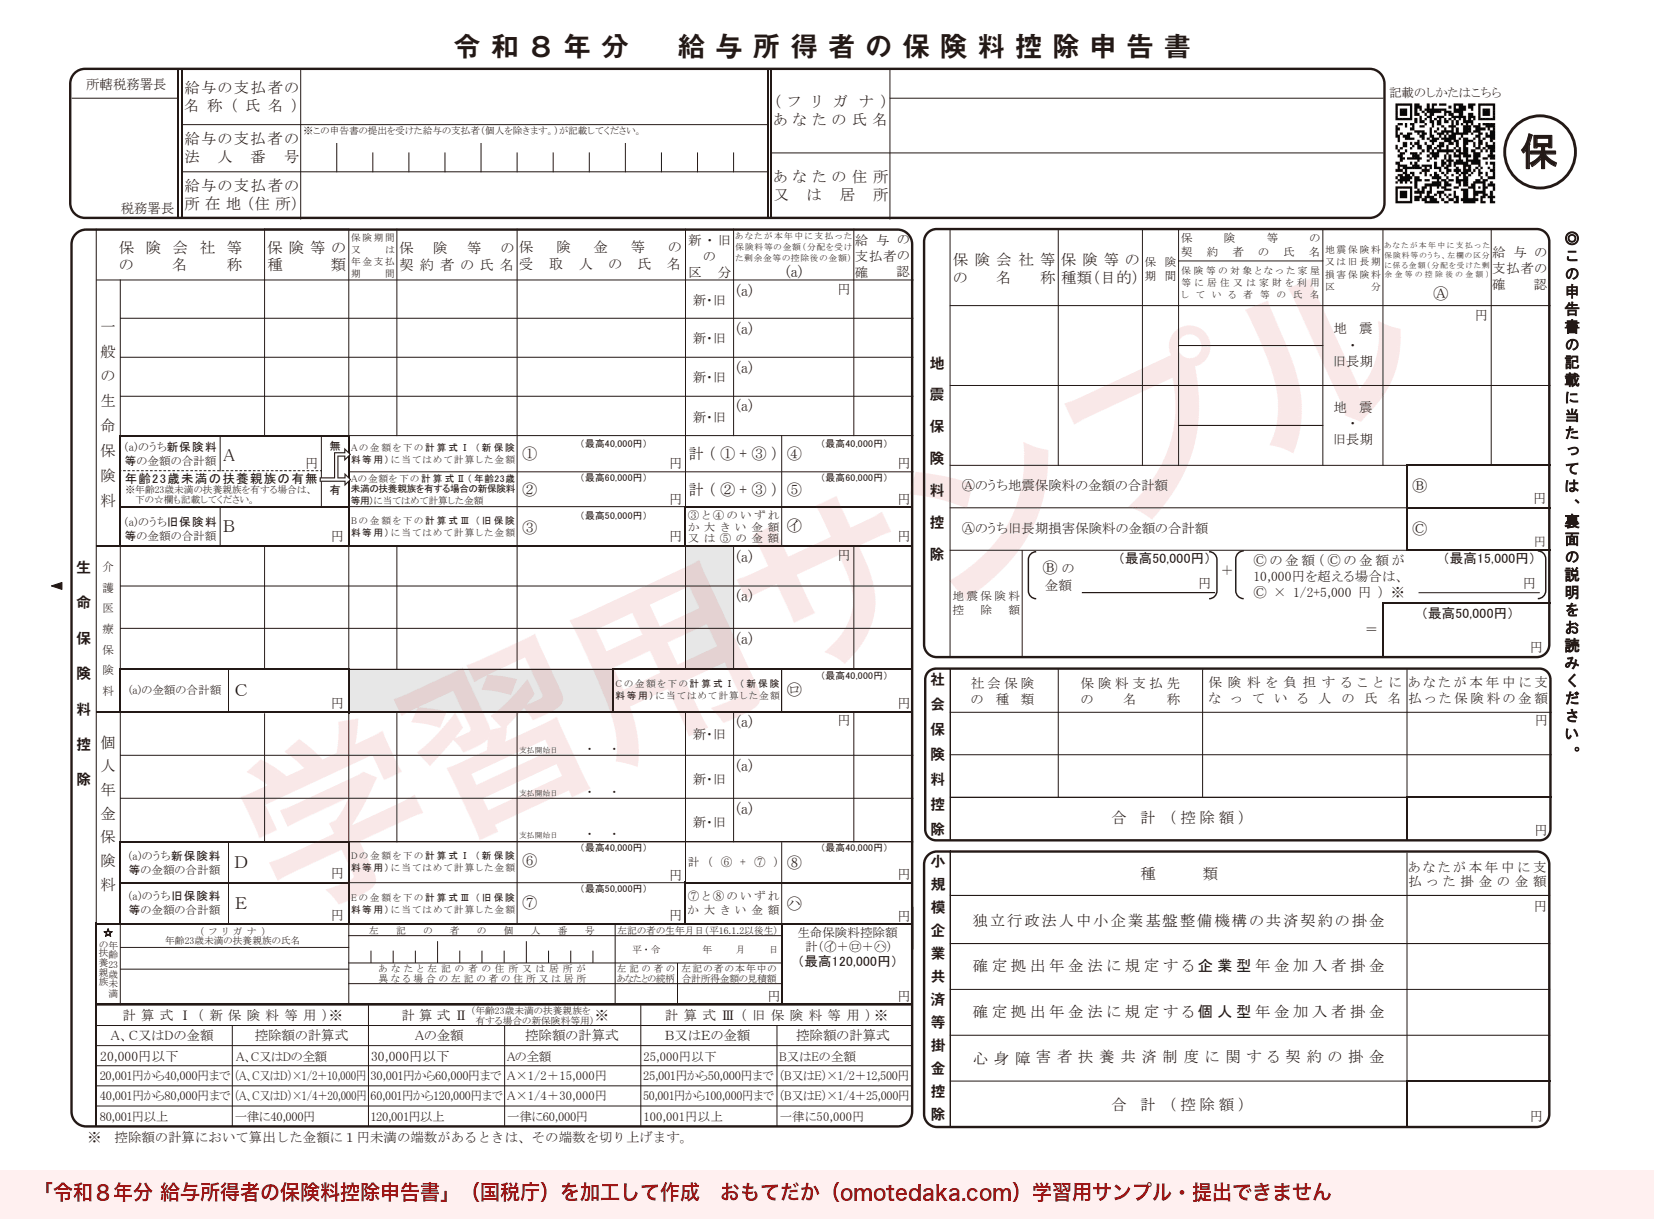
- 1生命保険料控除
- 一般の生命保険料・介護医療保険料・個人年金保険料に分けて書き、控除額を計算します(しかた21ページ)。令和8年分から、年齢23歳未満の扶養親族がいる場合の一般の生命保険料控除の特例ができ、様式に「年齢23歳未満の扶養親族の有無」の欄が加わっています(しかた4ページ)。
- 2地震保険料控除
- 地震保険料(と一定の旧長期損害保険料)を書きます(しかた25ページ)。
- 3社会保険料控除
- 給与から差し引かれる社会保険料とは別に、国民健康保険や国民年金の保険料のように本人が直接支払ったものを書きます(しかた26ページ)。国民年金の保険料などは、支払ったことを証明する書類が必要です。
- 4小規模企業共済等掛金控除
- 小規模企業共済の掛金や、個人型の確定拠出年金(iDeCo)の掛金などを本人が支払ったときに書きます(様式の欄)。
年末調整で終わること・確定申告が要ること
年末調整で受けられる控除は、上の申告書で申告するものです。医療費控除・寄附金控除・雑損控除はこれらの申告書になく、受けるには確定申告(還付申告)をします(タックスアンサー No.2030)。住宅借入金等特別控除の最初の年分も確定申告です(しかた29ページ)。
また、給与を1か所から受けていて、その給与の全部が源泉徴収の対象になる人でも、給与所得・退職所得以外の所得の合計額が20万円を超える人は、確定申告が必要です(タックスアンサー No.1900)。実さんは副業の所得が20万円を超えるので、年末調整を受けたうえで、副業の分を含めて確定申告をします。
年末調整の基礎控除は見積額で計算しますが、確定申告では、実際の合計所得金額で基礎控除を計算し直します(確定申告書 第一表の ㉕ 基礎控除)。
源泉徴収票が確定申告への橋渡し
年末調整の結果は、勤務先から交付される「給与所得の源泉徴収票」に書かれます。源泉徴収票は翌年1月末日までに交付することとされています(しかた43ページ)。確定申告では、その数字を確定申告書に転記します。実さんの令和7年分の源泉徴収票の数字は、確定申告のページの記入例と同じです。
| 源泉徴収票の欄 | 実さん(令和7年分) | 確定申告書 |
|---|---|---|
| 支払金額 | 5,000,000円 | 第一表 ㋔ 給与の収入金額 |
| 社会保険料等の金額 | 740,000円 | 第一表 ⑬ 社会保険料控除 |
| 源泉徴収税額 | 118,900円 | 第一表 ㊾ 源泉徴収税額 |
源泉徴収税額は、年末調整で計算した1年間の税額です。年末調整では、所得控除を差し引いて税率を当てはめた税額に102.1%を掛け、100円未満を切り捨てて年税額を求めます(タックスアンサー No.2662)。実さんの 118,900円 は、この順序で計算した額にしています(架空の例)。
令和8年分の主な改正点
令和8年度税制改正で、基礎控除の引上げなどが行われました。原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されるため、令和8年12月に行う年末調整から変わります(しかた3ページ)。
基礎控除の引上げ
| 合計所得金額 | 令和8・9年分 | (参考)令和7年分 |
|---|---|---|
| 132万円以下 | 104万円 | 95万円 |
| 132万円超 336万円以下 | 88万円 | |
| 336万円超 489万円以下 | 68万円 | |
| 489万円超 655万円以下 | 67万円 | 63万円 |
| 655万円超 2,350万円以下 | 62万円 | 58万円 |
出典:しかた3ページ(令和7年分の額は「改正前」の令和8年分の欄)。令和10年分以後の額は、しかたの表では132万円以下が99万円、132万円超2,350万円以下が62万円です。合計所得金額2,350万円超の基礎控除額は改正されていません。
給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が65万円から74万円に引き上げられました(令和8・9年分。給与等の収入金額が220万円超の場合の給与所得控除額は改正なし)(しかた3ページ)。
扶養親族等の所得要件の改正
| 区分 | 改正後(合計所得金額) | 改正前 |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 62万円以下 | 58万円以下 |
| 特定親族 | 62万円超 123万円以下 | 58万円超 123万円以下 |
| 配偶者特別控除の対象となる配偶者 | 62万円超 133万円以下 | 58万円超 133万円以下 |
| 勤労学生 | 89万円以下 | 85万円以下 |
出典:しかた4ページ。ひとり親の生計を一にする子は総所得金額等の合計額の要件です。
年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例
年齢23歳未満の扶養親族がいる場合、令和8・9年分の新生命保険料に係る一般生命保険料控除の控除額の計算が変わり、適用限度額が6万円(改正前:4万円)になりました。一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計の適用限度額は、改正前と同じ12万円です(しかた4ページ)。